
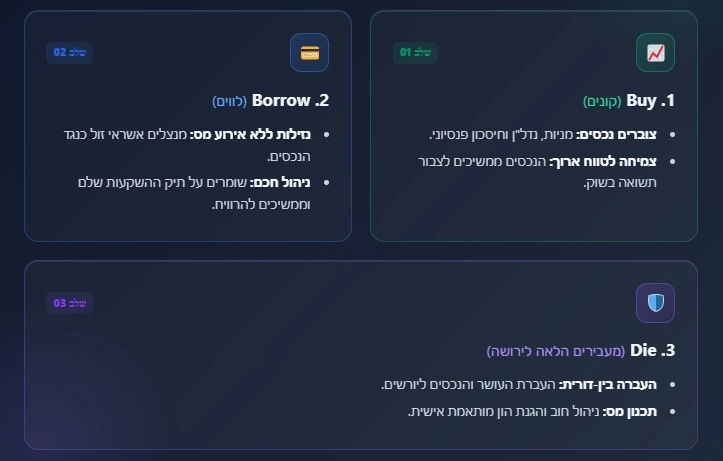
Buy, Borrow, Die (או בתרגום חופשי לעברית: קונים, לווים ומעבירים הלאה לירושה) הוא כינוי לאסטרטגיה פיננסית המזוהה בעיקר עם בעלי הון בארה״ב. הרעיון מבוסס על שלושה שלבים מרכזיים:
Buy (קונים): צוברים נכסים, כמו מניות, קרנות סל, נדל"ן או נכסים אחרים, שיכולים לעלות בערכם לאורך זמן.
Borrow (לווים): במקום למכור את הנכסים כדי לממן הוצאות, לוקחים הלוואה כנגד אותם נכסים ומשאירים אותם מושקעים בשוק.
Die (מעבירים הלאה לירושה): בארה״ב, במקרים מסוימים, הנכסים עוברים ליורשים עם "בסיס מס חדש" (Step-Up in Basis), מה שעשוי לצמצם משמעותית או למחוק את מס רווחי ההון שהיה נוצר אילו הנכסים נמכרו במהלך חייו של המשקיע.
במילים פשוטות: במקום למכור את הנכסים שצברתם ולשלם מס על הרווחים, אתם יכולים להשתמש בהם כבטוחה להלוואה ובכך לדחות את אירוע המס.
אבל כאן חשוב לעצור: הלוואה היא לא כסף חינם. יש לה ריבית, תנאי אשראי וסיכונים. במקרה של תיק השקעות ממושכן, קיימת אפשרות שירידה משמעותית בשווי הנכסים תיצור צורך להפקיד ביטחונות נוספים או תכריח אתכם למכור נכסים בזמן הגרוע ביותר.
וזה בדיוק מה שהופך את האסטרטגיה למעניינת: היא לא באמת עוסקת רק ב״איך לא לשלם מס״, אלא בשילוב נכון בין השקעה לטווח ארוך, ניהול אשראי, תכנון מס ותכנון עיזבון.
למה לא פשוט למכור ולשלם מס רווחי הון?
אם יש לכם תיק השקעות שעלה משמעותית לאורך השנים ואתם צריכים כסף, הפתרון הפשוט ביותר הוא למכור חלק מהנכסים ולהשתמש בכסף. הבעיה היא שמכירת נכס רווחי יוצרת אירוע מס מיידי.
נניח שהשקעתם 1 מיליון שקל במניות, ולאורך השנים התיק צמח ל-3 מיליון שקל. אם תמכרו את כל התיק, הרווח שלכם הוא 2 מיליון שקל ועל הרווח הזה יחול מס רווחי הון (25% בישראל, כלומר 500,000 ₪ מס).
אבל מה אם אתם לא באמת רוצים למכור את ההשקעה? אולי אתם מאמינים שהנכסים ימשיכו לצמוח, ואולי פשוט אין לכם צורך ב-3 מיליון שקל אלא רק ב-300 אלף שקל כדי לממן הוצאה נקודתית, לרכוש נכס או לממן חלק מאורח החיים שלכם.
כאן נכנס החלק השני: Borrow.
במקום למכור את הנכסים, אפשר לקחת הלוואה של 300 אלף שקל כנגד התיק. במקרה כזה לא מכרתם את הנכסים ועצם קבלת הלוואה אינה נחשבת מכירה, ולכן אינה יוצרת כשלעצמה אירוע מס של רווח הון.
התוצאה היא שקיבלתם את הנזילות שאתם צריכים, בעוד שההשקעה נשארת בתיק ויכולה להמשיך לצמוח.
אבל יש כאן קאץ'
על ההלוואה משלמים ריבית. צריך להשוות בין עלות המימון לבין התועלת שבהשארת הנכסים מושקעים. בנוסף, קיים סיכון של Margin Call (דרישת ביטחונות):
Margin Call: מצב שבו שווי הביטחונות בחשבון יורד ביחס לדרישות המינימום של הברוקר בעקבות ירידות בשוק. במקרה כזה הברוקר יכול לדרוש הפקדת ביטחונות מיידית או לבצע מכירה כפויה (Liquidation) של ניירות ערך דווקא בזמן ירידות ואם המכירה מתבצעת ברווח, היא תיצור גם אירוע מס לא מתוכנן.
לכן השאלה האמיתית אינה "איך אני נמנע מתשלום מס?" אלא: "האם עדיף לי למכור נכסים ולשלם את המס עכשיו, או להשתמש באשראי כנגד הנכסים ולדחות את המכירה תוך לקיחת עלויות וסיכוני אשראי?"
וזו כבר שאלה של תכנון פיננסי, ולא של "טריק מס".
דוגמה להמחשה: למכור את ההשקעה או לקחת הלוואה?
נניח שלפני 20 שנה השקעתם 1 מיליון שקל בתיק מניות, והיום התיק שווה 5 מיליון שקל (רווח על הנייר של 4 מיליון שקל). עכשיו אתם זקוקים ל־500 אלף שקל.
אפשרות 1: למכור חלק מהתיק
מוכרים חלק מההשקעות כדי לקבל 500 אלף ₪. המכירה יוצרת אירוע מס על חלק הרווח הגלום בנכסים שנמכרו. בתיק נשארת יתרה קטנה יותר שחשופה להמשך תשואה.
אפשרות 2: לקחת הלוואה כנגד התיק
לוקחים הלוואה של 500 אלף שקל כנגד תיק ההשקעות. כל 5 המיליונים נשארים מושקעים בשוק. לא נוצר אירוע מס רווחי הון ברגע זה, אך נוצר חוב של 500 אלף שקל שעליו משלמים ריבית.
איזו אפשרות עדיפה? אין תשובה אוטומטית. אם התיק ימשיך לעלות בתשואה גבוהה משיעור הריבית, האפשרות השנייה תנצח. מצד שני, אם השוק ירד, אתם עדיין חייבים להחזיר את ההלוואה ועלולים להיתקל בדרישת ביטחונות.
הדוגמה היא להמחשה בלבד ואינה מהווה ייעוץ השקעות, ייעוץ מס או המלצה לנטילת הלוואה.
החלק השלישי: Die – מה קורה לנכסים אחרי המוות?
השם אולי נשמע דרמטי, אבל מאחוריו עומד עיקרון חשוב בתכנון מס ועיזבון בארה״ב.
בארה״ב קיימים כללים של Step-Up in Basis: אם אדם רכש מניות ב־1 מיליון דולר, ובמותו הן שוות 5 מיליון דולר, בסיס המס של היורשים מתעדכן לשווי החדש (5 מיליון דולר). אם היורשים ימכרו את המניות מיד לאחר מכן, הרווח החייב במס יהיה אפס. כלומר, עליית הערך שנצברה במהלך חייו של המשקיע לא ממוסה כרווח הון אצל היורשים.
אבל זה לא אומר שאין מס בכלל: Step-Up in Basis מתייחס למס רווחי הון, בעוד בארה"ב קיים מס עיזבון (Estate Tax) שיכול להגיע לשיעורים גבוהים מעל תקרות פטור מסוימות.
וזה בדיוק המקום שבו אנחנו מגיעים לשאלה שמעניינת את הקורא הישראלי: איך כל זה עובד בישראל?
אז מה קורה בישראל?
התשובה הקצרה היא: אפשר לאמץ חלק מאינטגרציית ה-Buy וה-Borrow, אבל המודל הישראלי שונה לחלוטין בכל הקשור ל-Die.
אין בישראל Step-Up in Basis:
בישראל, כאשר נכסים עוברים בירושה, היורש נכנס בנעליו של המוריש לעניין בסיס המס (עיקרון רציפות המס). בעת מכירת הנכסים בעתיד על ידי היורש, המס יחושב לפי מחיר הרכישה המקורי של המוריש. הפטירה אינה מוחקת או מאפסת את רווחי ההון.
אין כיום מס עיזבון כללי בישראל:
מערכת המס הישראלית אינה מטילה מס על עצם העברת העושר בירושה, אך שומרת את זכות המיסוי ליום שבו היורש יממש את הנכס.
אבל ה-Borrow רלוונטי מאוד בישראל!
אם יש לכם נכסים פיננסיים בעלי ערך, ניתן להשתמש בהם כבטוחה לקבלת אשראי זול יחסית במקום למכור אותם, למשל כנגד תיק השקעות, קרן השתלמות, קופת גמל או פוליסת חיסכון.
המודל המותאם בישראל:
Buy – קונים וצוברים נכסים: משקיעים לאורך זמן בנכסים שמייצרים תשואה וצומחים בערכם.
Borrow – מייצרים נזילות בעת הצורך: בוחנים קבלת אשראי כנגד הנכסים במקום למכור אותם ולממש אירוע מס.
Die – מתכננים העברה בין-דורית: מכיוון שאין איפוס מס בפטירה, תכנון העברת הנכסים, מבנה המוצרים, והגדרת המוטבים או הירושה מקבלים חשיבות קריטית.
Borrow בישראל: איך אפשר ללוות כנגד הנכסים שלכם?
בישראל קיימות שתי דרכים מרכזיות לקבלת אשראי כנגד נכסים פיננסיים:
הלוואה כנגד תיק השקעות (Margin / אשראי מבוסס ניירות ערך):
חשבון Margin אצל ברוקר (כדוגמת Interactive Brokers או בנקים מקומיים) מאפשר להשתמש בניירות הערך שבחשבון כבטוחה. התיק נשאר מושקע, אך החשבון נכנס למינוף ורגיש מאוד לתנודות שוק ולדרישות ביטחונות.
הלוואה כנגד חיסכון פיננסי / פנסיוני:
הלוואות מגופים מוסדיים כנגד קרנות השתלמות, קופות גמל, קופות גמל להשקעה, פוליסות חיסכון וקרנות פנסיה.
השוואת מוצרי ה-Borrow בישראל:
| נכס / מוצר | סוג האשראי ותקופה | סיכון מרכזי ודגשים |
| תיק השקעות | Margin / אשראי מבוסס ניירות ערך (שוטף לפי הברוקר) | ירידת שווי, דרישת ביטחונות (Margin Call) ומכירה כפויה. |
| קרן השתלמות | הלוואה כנגד הצבירה (עד 7 שנים) | עלות הריבית ואי-ודאות לגבי מחזור החוב בתום התקופה. |
| קופת גמל | הלוואה כנגד הצבירה (עד 7 שנים) | עלות הריבית ואי-ודאות לגבי אפשרות המחזור. |
| קופת גמל להשקעה | הלוואה כנגד הצבירה (עד 7 שנים) | מוצר נזיל. פדיון הכספים לפירעון החוב יגרור תשלום מס. |
| פוליסת חיסכון | הלוואה כנגד הפוליסה (עד 7 שנים) | שינוי בתנאי האשראי או תשואה נמוכה משיעור הריבית. |
| קרן פנסיה | הלוואה בכפוף לתנאים (עד 7 שנים) | פגיעה ישירה בקצבת הפרישה העתידית במקרה של כשל בהחזר. |
הטבלה הינה מפת חשיבה בלבד: תנאי ההלוואה, שיעורי המימון והריביות משתנים בין גופים, מוצרים ומסלולי השקעה.
כמה אפשר ללוות ולכמה זמן?
המסגרת הרגולטורית של רשות שוק ההון מאפשרת לגופים מוסדיים להעמיד הלוואות בתקרות מוגדרות, כאשר תקופת ההלוואה מוגבלת כיום בדרך כלל לעד 7 שנים.
| מוצר / סוג חיסכון | מקסימום הלוואה ותקופה | הערות וסייגים |
| קרן השתלמות נזילה | עד 80% (עד 7 שנים) | בפועל גופים רבים מגבילים ל-70%–80%. |
| קרן השתלמות לא נזילה | עד 50% (עד 7 שנים) | תלוי במסלול ההשקעה ובמדיניות הגוף המנהל. |
| קופת גמל / להשקעה נזילה | עד 80% (עד 7 שנים) | זמין בעיקר במוצרים נזילים או מסלולים כלליים. |
| קופת גמל לא נזילה | עד 30% (עד 7 שנים) | שיעור מימון שמרני ונמוך יחסית. |
| פוליסת חיסכון | עד 70%–80% (עד 7 שנים) | משתנה מאוד בין חברות הביטוח השונות. |
| קרן פנסיה | עד 25%–30% (עד 7 שנים) | מוגבל מאוד בשל שמירת ייעוד כספי הפרישה. |
*חשוב: מדובר בתקרות רגולטוריות. בפועל, הגוף המוסדי רשאי לקבוע שיעורים נמוכים יותר (למשל במסלולים מנייתיים או במסלולי S&P 500 תנודתיים).
ומה קורה אחרי 7 שנים?
זהו אחד הסיכונים המרכזיים באסטרטגיית Borrow בישראל. אין להניח שהחוב יתגלגל אוטומטית לעוד 7 שנים.
בתום התקופה עליכם לפרוע את החוב או לבקש למחזר אותו. אם באותה נקודת זמן תנאי השוק השתנו, הריבית קפצה, או שהגוף המוסדי שינה את מדיניות האשראי שלו ייתכן שלא תוכלו למחזר את ההלוואה באותם תנאים. במצב כזה תצטרכו להביא מזומן מהבית או למכור נכסים.
מה קורה אם השוק יורד בזמן שאתם לווים?
החוב לא יורד כשהשוק יורד.
נניח שיש לכם תיק השקעות/חיסכון של 1,000,000 ₪ ולקחתם הלוואה של 300,000 ₪.
אם השוק יורד ב-30%, שווי הנכסים שלכם יורד ל-700,000 ₪.
החוב שלכם נשאר 300,000 ₪ (פלוס הריבית שהצטברה).
ההון העצמי שלכם ירד מ-700,000 ₪ ל-400,000 ₪ – ירידה של 42.8% בהון העצמי על ירידה של 30% בלבד בשוק.
זהו האפקט של מינוף. בנוסף, אם הריבית על ההלוואה גבוהה מהתשואה שהנכס מניב בפועל לאורך זמן, נוצר ארביטראז' שלילי ששוחק את העושר שלכם מכל הקצוות.
מתי Borrow באמת יכול להיות הגיוני?
Borrow אינו קסם, והוא אינו מתאים לכל אחד. הוא מומלץ בעיקר כשתנאים אלו מתקיימים במקביל:
יש צורך בנזילות נקודתית: אתם צריכים כסף למטרה מוגדרת ומוגבלת בזמן, ולא רוצים לקטוע רצף השקעה של נכס איכותי.
יש מקור החזר ברור: קיימת הכנסה עתידית, תזרים קבוע או סכום שצפוי להתקבל שיכול לפרוע את החוב, מבלי לבנות על "מחזור לנצח".
שיעור הלוואה שמרני: לווים אחוז נמוך מהנכסים (למשל 20%-30%) כדי לשמור על מרווח ביטחון רחב למקרה של ירידות שוק חדות.
עלות מימון נמוכה: הריבית על ההלוואה נמוכה מהתשואה המיוחלת של התיק לאורך זמן, ומעלות המס שהייתה נוצרת במכירה.
תכנון יציאה מוגדר: יש לכם תרחיש ברור מה עושים ביום הפירעון אם המלווה מסרב למחזר את ההלוואה.
מתי Borrow אינו הגיוני?
למימון הוצאות מחיה שוטפות ללא תזרים נכנס.
כשניצול סכום ההלוואה הוא מקסימלי (ללא כרית ביטחון).
כשהתוכנית כולה נשענת על ההנחה שהשוק תמיד יעלה.
ומה אם אתם משתמשים ב-Trinity או Monte Carlo לתכנון הפרישה?
משקיעים רבים המשתמשים בכללי משיכה (כמו כלל ה-4% ממחקר טריניטי) או בסימולציות מונטה קרלו, חייבים לזכור: Borrow משנה לחלוטין את מודל סיכון הפרישה.
סימולציה שבודקת רק תיק השקעות ומשיכות אינה משקפת את הסיכון של חוב עומד. ברגע שנכנסת הלוואה, נכנסים למודל גם החזרי ריבית, מועדי פירעון קשיחים וסיכון מחזור. 95% אחוזי הצלחה בסימולציית מונטה קרלו ללא חוב, אינם מבטיחים 95% הצלחה כאשר התיק ממונף!
השורה התחתונה
אסטרטגיית Buy, Borrow, Die אינה נוסחת קסם להתעשרות ואינה דרך להעלים מסים.
בישראל, היא בעיקר כלי למחשבה רחבה יותר על ניהול הון: לא תמיד חייבים לבחור בין "למכור נכס ולשלם מס" לבין "לא לגעת בכסף". קיימת אפשרות שלישית – להשתמש בהון הקיים כבסיס לאשראי חכם. אך אפשרות זו מגיעה עם מחיר, ריבית, סיכון ואחריות ניהולית שחובה לתכנן מראש ובקפידה.
שאלות נפוצות על Buy, Borrow, Die
האם אפשר ליישם את Buy, Borrow, Die בישראל?
חלקית. את עקרונות ה-Buy וה-Borrow אפשר ליישם באמצעות השקעה לטווח ארוך וקבלת הלוואות כנגד מוצרים פיננסיים. עם זאת, רכיב ה-Die אינו מייצר בישראל איפוס של בסיס המס (Step-Up in Basis) כפי שקיים בארה"ב.
האם הלוואה כנגד תיק השקעות חייבת במס?
קבלת הלוואה אינה נחשבת מכירה של ניירות ערך ולכן אינה יוצרת כשלעצמה אירוע מס. עם זאת, אם ניירות ערך יימכרו בהמשך כדי להחזיר את ההלוואה, יחול מס רווחי הון במועד המכירה.
האם כדאי לקחת הלוואה במקום למכור מניות?
לא בהכרח. הלוואה דוחה את אירוע המס אך מייצרת חוב וריבית. אם הריבית גבוהה או שיש סיכון ביטחונות, לעיתים פשוט נכון וזול יותר למכור חלק מההשקעות, לשלם את המס ולחיות ללא חוב.
מה אפשר ללוות כנגד קרן השתלמות או קופת גמל?
זה תלוי במוצר, במידת הנזילות, במסלול ההשקעה ובמדיניות הגוף המנהל. קיימות תקרות במסגרת הרגולטורית, אך הגוף המנהל אינו חייב להעמיד הלוואה בגובה המקסימלי. לכן צריך לבדוק את התנאים העדכניים של הגוף הספציפי ואת המסלול שבו הכספים מושקעים.
לכמה זמן אפשר לקחת הלוואה כנגד קופת גמל או קרן השתלמות?
כיום, התקופה המקובלת בגופים המוסדיים היא עד 7 שנים. בתום התקופה נדרש פירעון או מחזור של ההלוואה בכפוף לאישור עדכני של הגוף המלווה.
מה קורה אם השוק יורד אחרי שלקחתי הלוואה?
החוב נשאר זהה, אך שווי הביטחונות יורד. בחשבונות Margin מדובר בסיכון מיידי למימוש כפוי (Margin Call). בהלוואות מוסדיות (כמו קרן השתלמות) אין לרוב מימוש כפוי מיידי, אך ירידת הערך תחריף את הבעיה במועד חידוש ההלוואה.
האם אפשר פשוט למחזר את ההלוואה כשהיא מסתיימת?
לא כדאי להניח שכן. כאשר ההלוואה מגיעה לפירעון, ייתכן שתוכלו לקבל הלוואה חדשה, אך הדבר תלוי בתנאים ובאישור המלווה באותו מועד. שיעור ההלוואה, הריבית או תנאי הזכאות עשויים להשתנות.
לכן כבר בזמן לקיחת ההלוואה כדאי לחשוב מה יקרה אם לא תוכלו למחזר אותה.
האם Borrow אומר שלא משלמים מס?
לא. Borrow אינו פטור ממס, הוא אמצעי לדחיית אירוע המס בלבד.
הוא יכול לאפשר לכם לדחות את מכירת ההשקעה, ולכן גם לדחות את אירוע המס שנוצר בעת מכירה. אבל אם הנכס יימכר בעתיד ברווח, המס עשוי להגיע אז. במקביל, אתם משלמים ריבית על ההלוואה ולוקחים על עצמכם סיכון נוסף.
האם כדאי להשתמש בהלוואה כדי לממן את הוצאות המחיה?
זה תלוי במצב הפיננסי, אבל שימוש קבוע בחוב למימון הוצאות מחיה דורש זהירות רבה. אם אין מקור ברור להחזר ההלוואה, החוב עלול לגדול לאורך זמן.
ככל שההוצאות ממומנות באמצעות הלוואות שוב ושוב, כך התוכנית הופכת רגישה יותר לירידות בשוק, לעליית ריבית ולשינויים בתנאי האשראי.
אז למי Borrow יכול להתאים?
Borrow עשוי להתאים בעיקר למי שיש לו הון משמעותי, צורך מוגדר בנזילות, יכולת החזר ומרווח ביטחון מספיק גם בתרחיש של ירידה בשוק.
העובדה שאפשר ללוות סכום מסוים אינה אומרת שכדאי ללוות אותו. השאלה החשובה היא לא רק כמה אפשר ללוות, אלא כמה אפשר ללוות בלי לסכן את התוכנית הפיננסית כולה.
*התכנים באתר נועדו למידע כללי בלבד ועלולים להיות חסרים או לא מעודכנים ואינם מהווים תחליף לייעוץ פיננסי, יעוץ מס, יעוץ פנסיוני או משפטי מותאם ומוסמך.