
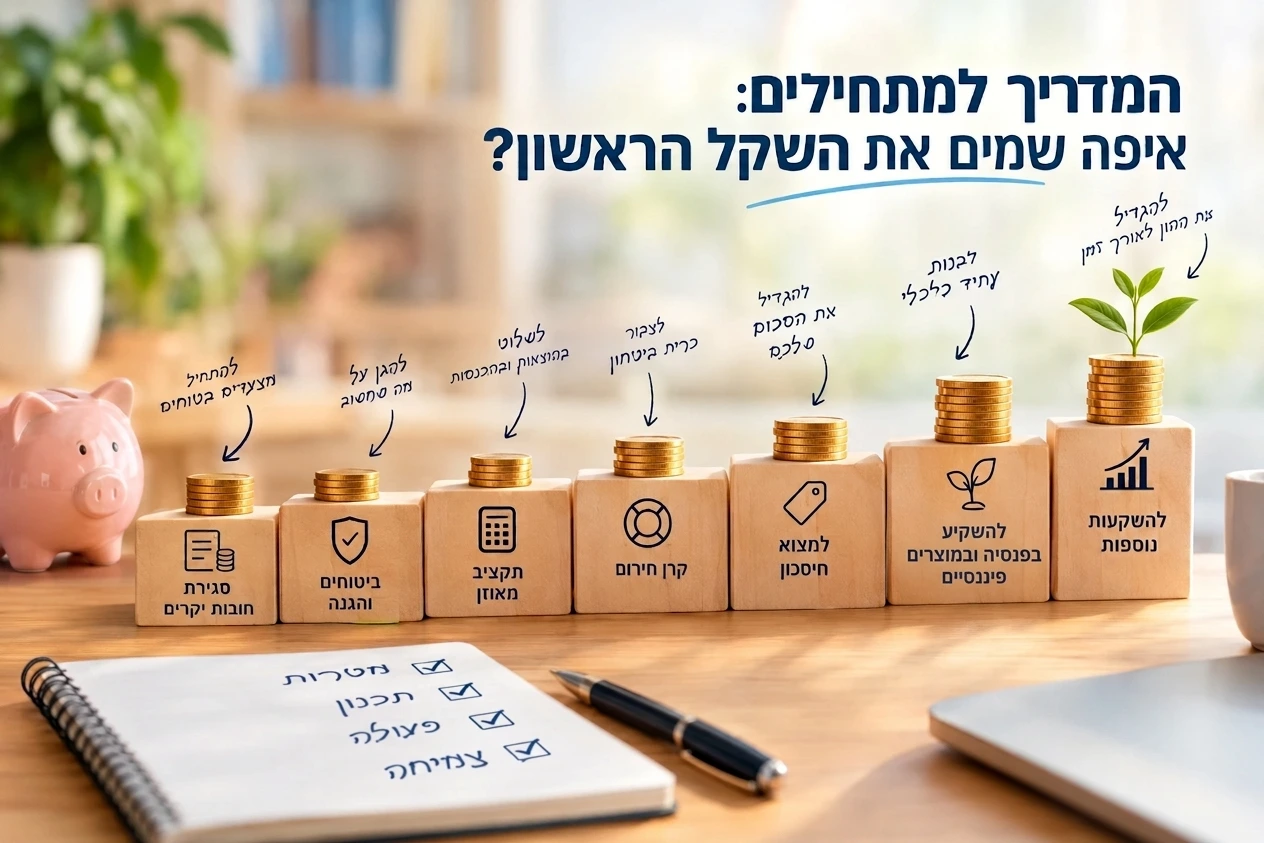
רוצים להתחיל להשקיע? לא יודעים מאיפה מתחילים? איפה לשים את השקל הראשון? מדריך פשוט למתחילים: חובות, חיסכון, ביטוחים, אפיקי השקעה ומעטפות מס / מיסוי.
השקל הראשון – בונים את התשתית:
לפני שרצים לשוק ההון, כדאי לפעול לפי סדר הפעולות הפיננסי הבא:
סגירת חובות יקרים:
אם יש לכם מינוס או הלוואה בריבית גבוהה, לרוב כדאי לטפל בהם לפני שמתחילים להשקיע. הריבית שאתם חוסכים היא למעשה "תשואה" ודאית על הכסף, בניגוד לתשואה בשוק ההון, שאינה מובטחת. חוב זול, כמו חלק מסוגי המשכנתאות והלוואה בריביות נמוכות מאוד, דורש בחינה נפרדת.
ביטוחים והגנה מפני קטסטרופה:
בדקו שאתם מוגנים מפני אירועים שעלולים למוטט את התוכנית הפיננסית שלכם, לדוגמה: אובדן כושר עבודה, ביטוח חיים כאשר יש תלויים כלכלית, ביטוח בריאות בהתאם לצורך, ביטוח מבנה/תכולה כאשר רלוונטי ועוד.
תקציב חודשי מאוזן:
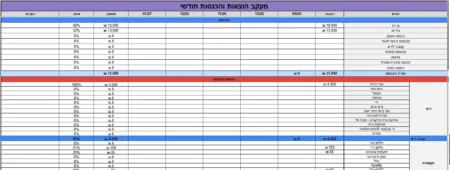
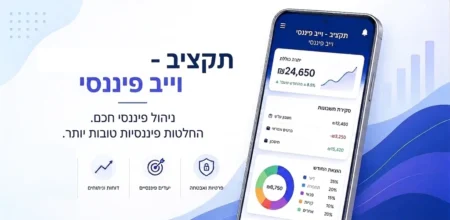
אחרי שסגרתם את החובות שלכם, וודאו שהתקציב החודשי שלכם מאוזן (ההוצאות נמוכות מההכנסות). אתם מוזמנים להשתמש באפליקציה החינמית שלנו או באקסל החינמי שלנו (למי שמעדיף אקסל) בלינקים הבאים:
אקסל לניהול הוצאות והכנסות חודשיות – תבנית חינמית | וייב פיננסי
אפליקציית תקציב – ניהול תקציב אישי פשוט וברור | וייב פיננסי
קרן חירום / קרן ביטחון / כרית ביטחון:
כלל אצבע מקובל הוא 3-6 חודשי הוצאות מחיה. אבל אין מספר קסם שמתאים לכולם. שכיר עם הכנסה יציבה ושני מקורות הכנסה במשפחה עשוי להסתפק בכרית קטנה יותר, בעוד שעצמאי, אדם עם הכנסה תנודתית או משפחה עם הוצאות גבוהות עשויים להעדיף כרית גדולה יותר. המטרה היא ליצור רשת ביטחון למקרי חירום ולהוצאות בלתי מתוכננות. שמירה על נזילות וסיכון נמוך: את קרן החירום כדאי להחזיק באפיקים סולידיים ונזילים, שבהם הסיכוי לתנודות משמעותיות נמוך ושאפשר להגיע לכסף במהירות. כגון:
פיקדון בנקאי: ודאות גבוהה לגבי הריבית בתקופת הפיקדון, אבל צריך לבדוק תנאי משיכה ונזילות.
קרן כספית: קרן נאמנות סולידית המשקיעה בנכסים קצרי טווח ומציעה נזילות יומית. היא אינה נטולת סיכון לחלוטין, אך נחשבת לאפיק סולידי יחסית.
השקל השני – בודקים איפה אפשר לחסוך כסף או "כסף שמגיע לכם":
בדקו את העלויות שאתם משלמים והשוו אותן לחלופות דומות. מחיר הוא חשוב, אבל כדאי לבחון גם את השירות, המוצר, מסלול ההשקעה והתנאים של:
- עמלות בנק
- דמי כרטיס
- ביטוחים
- דמי ניהול בפנסיה/השתלמות
- הטבות דרך מקום העבודה
- הטבות מס, החזרי מס ונקודות זיכוי
- עמלות מסחר ועלויות השקעה
לפני שנעבור לשקל הבא, בונים תוכנית השקעה שמתאימה למטרה, לטווח הזמן ולרמת הסיכון:
לפני שבוחרים השקעה, שאלו את עצמכם: מתי תצטרכו את הכסף וכמה זמן הוא יכול לעבוד עבורכם?
קווים מנחים בלבד ולא תנאים קשיחים:
עד 3 שנים: בדרך כלל כדאי להעדיף אפיקים סולידיים ונזילים, במיוחד אם תצטרכו את הכסף במועד ידוע.
3-7 שנים: אפשר לבחון שילוב בין אפיקים סולידיים לבין נכסים בעלי סיכון גבוה יותר, בהתאם למטרה, ליכולת לספוג ירידות ולגמישות במועד המשיכה.
7-10 שנים: אופק השקעה ארוך יותר מאפשר בדרך כלל לשקול חשיפה משמעותית יותר לנכסים תנודתיים כמו מניות ומדדים. עדיין חשוב להיות מוכנים לירידות משמעותיות בדרך.
10-15 שנים ומעלה: ככל שאופק ההשקעה מתארך, ההסתברות ההיסטורית להפסיד כסף לאורך כל תקופת ההחזקה יורדת משמעותית. במדדי מניות רחבים כמו S&P 500 ו־MSCI World, תקופות של 15 שנים ומעלה הניבו היסטורית תשואה חיובית בכל החלונות שנבדקו. עם זאת, ביצועי העבר אינם מבטיחים תשואה חיובית בעתיד, וגם בהשקעה לטווח ארוך עלולות להיות ירידות חדות בדרך.
ככל שאופק ההשקעה ארוך יותר, יש בדרך כלל יותר זמן להתמודד עם תקופות של ירידות והתאוששות בשווקים. חשוב עם זאת לזכור: גם השקעה לטווח של 10 או 15 שנים אינה מבטיחה רווח ואינה מבטלת את הסיכון להפסד.
לדוגמה, כסף שאתם יודעים שתצטרכו בעוד שנתיים למקדמה על דירה הוא לא כסף שמתאים בדרך כלל לאותה רמת סיכון כמו כסף שאתם מתכננים להשקיע ל-20 שנה.
תזכרו את אחד העקרונות הכי חשובים בהשקעות:
לא בוחרים השקעה לפי מה שהכי "טוב", אלא לפי מתי צריך את הכסף ומה מסוגלים לסבול בדרך.
השקל השלישי – מנצלים את מעטפות המס או "איפה כדאי להשקיע קודם?"
ברגע שהבסיס שלכם מוגן, אתם מבינים את הסיכונים והתנודתיות, אתם יכולים להתחיל להשקיע לטווח ארוך כדי שהכסף יעבוד בשבילכם. בהתאם לרמת המעורבות שתרצו והידע:
חשוב להבדיל בין המעטפת שבה מחזיקים את הכסף לבין ההשקעה שבתוכה. קרן השתלמות, פנסיה וקופת גמל להשקעה הן מעטפות פיננסיות שונות; בתוך המעטפות ניתן לבחור בין מסלולי השקעה שונים.
| אפיק השקעה | פרטים |
|---|---|
קרן השתלמות | רמת סיכון: תלוי במסלול ההשקעה למי מתאים: שכירים ועצמאים, בהתאם לתנאי הזכאות וההפקדה מאפיינים: אחת המעטפות האטרקטיביות ביותר מבחינת מיסוי בישראל. לאחר 6 שנים, בכפוף לכללים ולתקרות הרלוונטיות, ניתן למשוך את הכספים בפטור ממס רווחי הון |
פנסיה | רמת סיכון: תלוי במסלול ההשקעה למי מתאים: שכירים ועצמאים, בהתאם לתנאי הזכאות וההפקדה מאפיינים: מיועדת בראש ובראשונה לחיסכון לגיל הפרישה וכוללת הטבות מס משמעותיות לאורך הדרך ובשלב קבלת הקצבה, בהתאם לכללים ולמגבלות הקבועים בחוק |
קופת גמל להשקעה | רמת סיכון: תלוי במסלול ההשקעה למי מתאים: למי שמעדיף ניהול השקעות דרך גוף מוסדי מאפיינים: מאפשרת להפקיד כסף באופן גמיש ולעבור בין מסלולי השקעה ללא אירוע מס בכל מעבר. בכפוף לתנאים הקבועים בחוק, ניתן לאחר גיל 60 להעביר את הכספים לקופה משלמת קצבה ולקבל קצבה עם הטבת מס. חשוב להשוות דמי ניהול מול חלופות |
חשבון מסחר עצמאי | רמת סיכון: בינונית עד גבוהה למי מתאים: למי שרוצה ללמוד ולנהל את ההשקעות בעצמו מאפיינים: מאפשר לרכוש ניירות ערך, כולל קרנות מחקות מדד. S&P 500 מעניק חשיפה בעיקר לחברות הגדולות בארה"ב, בעוד שמדד עולמי מפזר את ההשקעה בין מדינות רבות |
כללי ברזל למשקיע המתחיל:
התחילו מוקדם והתמידו:
לא צריך לחכות לסכום גדול, עדיף להתחיל בסכום קטן כמו 200 ₪ מאשר לחכות לתוכנית מושלמת או סכום גדול.
השקיעו רק במה שאתם מבינים:
אם אינכם יודעים מה אתם קונים, עצרו ולמדו.
פזרו את הסיכון:
לא לשים את כל הכסף בנכס אחד, חברה אחת או מדינה אחת בלי להבין את המשמעות.
שמרו על עלויות נמוכות:
עמלות ודמי ניהול שנראים קטנים היום יכולים להצטבר לסכומים משמעותיים לאורך עשרות שנים, משום שהכסף שמשולם מהעלויות אינו ממשיך לצבור תשואה לאורך הדרך.
אל תתנו לרגש לנהל את התיק:
ירידות הן חלק מהשקעה בנכסים מסוכנים. תוכנית טובה צריכה להביא אותן בחשבון לפני שהן מגיעות.
התאימו את ההשקעה ליכולת שלכם לישון בלילה:
אם ירידה של 30% בתיק תגרום לכם למכור בפאניקה, ייתכן שרמת הסיכון שבחרתם גבוהה מדי עבורכם גם אם היא נראית מתאימה לכם על הנייר.
הטעויות הנפוצות של משקיעים מתחילים או "מה לא לעשות" כשמתחילים:
- לא להשקיע את קרן החירום במניות.
- לא לקחת הלוואה כדי להשקיע רק כי "השוק עולה".
- לא להשקיע במשהו שלא מבינים.
- לא לרדוף אחרי השקעה שעלתה לאחרונה.
- לא למכור בפאניקה אחרי ירידות.
- לא לבדוק את התיק כל שעה.
- לא לבחור מוצר רק בגלל דמי הניהול הנמוכים ביותר.
- לא להתעלם ממיסוי.
שאלות נפוצות על השקעות למתחילים
כמה כסף צריך כדי להתחיל להשקיע?
לא צריך סכום גדול כדי להתחיל להשקיע. הסכום המתאים תלוי במטרה, באפיק ההשקעה ובמצב הפיננסי שלכם. אפשר להתחיל גם בסכומים קטנים, אבל לפני שמשקיעים כדאי לוודא שאין חובות יקרים ושיש כסף זמין למצבי חירום. המטרה היא לא להתחיל עם סכום גדול ככל האפשר, אלא לבנות הרגל השקעה שמתאים ליכולת שלכם לאורך זמן.
האם כדאי להשקיע לפני שיש קרן חירום?
ברוב המקרים, כדאי לבנות קודם כרית ביטחון בסיסית לפני שמגדילים את ההשקעה בנכסים תנודתיים כמו מניות. הסיבה פשוטה: אם תצטרכו כסף באופן בלתי צפוי בזמן שהשוק בירידה, אתם עלולים להיאלץ למכור השקעות בהפסד.
עם זאת, לא תמיד צריך להמתין עד שתגיעו לקרן חירום "מושלמת" כדי להתחיל להשקיע. אפשר לבנות את קרן החירום במקביל להשקעה, בהתאם למצב האישי ולרמת הסיכון שאתם יכולים לקחת.
איפה כדאי להשקיע את הכסף הראשון?
אין אפיק השקעה אחד שמתאים לכולם. לפני שבוחרים איפה להשקיע, כדאי לשאול שלוש שאלות: מתי תצטרכו את הכסף? כמה ירידה אתם מסוגלים לסבול בדרך? ומה המטרה של ההשקעה?
כסף שתצטרכו בטווח הקצר עשוי להתאים יותר לאפיקים סולידיים ונזילים. לעומת זאת, כסף שלא תצטרכו במשך שנים רבות יכול לאפשר חשיפה גדולה יותר לנכסים תנודתיים כמו מניות ומדדים. הבחירה צריכה להתבסס על המטרה והאופק, ולא רק על התשואה שהשקעה מסוימת הניבה בעבר.
מה ההבדל בין קרן השתלמות, קופת גמל להשקעה וחשבון השקעות?
מדובר בשלוש מסגרות שונות להשקעה, עם הבדלים במיסוי, בנזילות, באפשרויות ההשקעה ובאופן ניהול הכסף.
קרן השתלמות היא מעטפת חיסכון והשקעה עם הטבות מס משמעותיות, בכפוף לתנאים ולכללים הרלוונטיים.
קופת גמל להשקעה מאפשרת להשקיע במסלולי השקעה שונים ולמשוך את הכסף בכל עת, כאשר אופן המיסוי תלוי באופן המשיכה.
חשבון השקעות מאפשר בדרך כלל גמישות רבה יותר בבחירת ניירות הערך וההשקעות, אך המיסוי והעלויות פועלים בצורה שונה.
לכן לא כדאי לבחור רק לפי "מה נותן יותר תשואה", אלא לבחון גם את המעטפת, העלויות, המיסוי, הנזילות והשליטה שאתם רוצים על ההשקעות.
האם S&P 500 מתאים למשקיע מתחיל?
S&P 500 יכול להיות חלק מתיק של משקיע מתחיל, אבל העובדה שמדובר במדד נפוץ אינה הופכת אותו להשקעה שמתאימה לכל אחד.
המדד חשוף למניות של חברות אמריקאיות גדולות ולכן יכול להיות תנודתי מאוד. משקיע שבוחר בו צריך להבין שהוא עשוי לראות ירידות משמעותיות, גם אם אופק ההשקעה שלו ארוך.
השאלה החשובה היא לא רק "האם S&P 500 טוב?", אלא האם החשיפה למניות ולארה"ב מתאימה למטרה, לאופק ההשקעה וליכולת שלכם להתמודד עם ירידות.
כמה כסף כדאי להשאיר בקרן חירום?
אין מספר אחד שמתאים לכולם. כלל אצבע נפוץ הוא לשמור סכום שמספיק לכמה חודשי מחיה, אבל הסכום המתאים תלוי ביציבות ההכנסה, בהוצאות החודשיות, בהתחייבויות וביכולת שלכם להתמודד עם אירוע בלתי צפוי.
מי שיש לו הכנסה יציבה והוצאות גמישות עשוי להזדקק לכרית שונה ממי שההכנסה שלו פחות יציבה או שההוצאות הקבועות שלו גבוהות.
המטרה של קרן החירום אינה לייצר תשואה גבוהה, אלא להיות זמינה כשבאמת צריך אותה.
מה עדיף: להשקיע לבד או דרך בית השקעות?
אין תשובה אחת שמתאימה לכולם. השקעה עצמאית יכולה לתת שליטה וגמישות רבה יותר, אך דורשת מהמשקיע להבין את המוצרים, העלויות, המיסוי והסיכונים ולקבל החלטות בעצמו.
השקעה דרך בית השקעות או גוף מנהל יכולה להתאים למי שמעדיף תהליך מנוהל יותר, אך חשוב להבין מה בדיוק מקבלים, כמה זה עולה ומה מידת השליטה שנשארת אצלכם.
בכל מקרה, כדאי להשוות בין עלויות, מגוון אפשרויות ההשקעה, רמת השירות ומידת המעורבות שאתם רוצים בניהול הכסף.
מה ההבדל בין השקעה במניות לבין קרן מחקה מדד?
השקעה במניה בודדת פירושה שאתם חשופים בעיקר לביצועים של חברה מסוימת. אם החברה מצליחה, ההשקעה יכולה ליהנות מכך, אבל אם היא נפגעת, ההשפעה על התיק יכולה להיות משמעותית.
קרן מחקה מדד מאפשרת בדרך כלל להיחשף למספר גדול של ניירות ערך באמצעות השקעה אחת, בהתאם למדד שאחריו היא עוקבת. כך ניתן לקבל פיזור רחב יותר בלי לבחור בעצמכם כל מניה ומניה.
עם זאת, גם קרן מחקה מדד יכולה להיות תנודתית מאוד. פיזור מפחית את התלות בחברה בודדת, אבל אינו מבטל את הסיכון של שוק המניות.
האם כדאי להשקיע סכום חד־פעמי או כל חודש?
אם כבר יש לכם סכום כסף שמיועד להשקעה לטווח ארוך, השאלה היא למעשה האם להשקיע אותו באופן חד-פעמי (Lump Sum) או בהדרגה לאורך זמן (DCA – Dollar-Cost Averaging). מחקרים היסטוריים מראים כי השקעה חד-פעמית נוטה להניב תוצאה טובה יותר מהשקעה הדרגתית. במחקר של Vanguard, השקעה חד-פעמית ניצחה השקעה הדרגתית בכ-68% מהמקרים שנבדקו, בעוד שבניתוח של Northwestern Mutual היא ניצחה בכ-75% מהמקרים בתיק מנייתי.
עם זאת, השקעה הדרגתית יכולה להתאים למי שחושש להכניס סכום גדול לשוק בבת אחת, ויכולה להקל פסיכולוגית על מי שחושש להיכנס לשוק בנקודת זמן לא מוצלחת. היא מפחיתה את הסיכון של השקעת כל הסכום רגע לפני ירידה חדה, ולעיתים מקלה על המשקיע להתמיד בתוכנית ולא לקבל החלטות מתוך לחץ.
הסיבה היא פשוטה: בהשקעה חד-פעמית הכסף נמצא בשוק מהר יותר ויכול ליהנות מהתשואה לאורך זמן. כאשר מפזרים את ההשקעה על פני כמה חודשים, חלק מהכסף נשאר בינתיים במזומן.
חשוב להבדיל בין שני מצבים: אם כבר קיים אצלכם סכום גדול שמיועד להשקעה, יש משמעות לשאלה אם להשקיע אותו מיד או בהדרגה. לעומת זאת, אם אתם חוסכים מההכנסה השוטפת, השקעה חודשית של הכסף שמתפנה היא דרך טבעית להשקיע לאורך זמן ואין צורך להמתין ולצבור סכום גדול.
איך בוחרים רמת סיכון בתיק השקעות?
רמת הסיכון לא צריכה להיקבע רק לפי השאלה "כמה תשואה אני רוצה?". צריך לבחון גם מתי תצטרכו את הכסף ומה תעשו אם התיק ירד ב-20%, 30% או אפילו יותר.
ככל שאופק ההשקעה ארוך יותר, בדרך כלל יש יותר זמן להתמודד עם ירידות בדרך. אבל אופק ארוך לא אומר שאתם חייבים לקחת סיכון גבוה.
רמת הסיכון המתאימה היא זו שאתם מסוגלים גם כלכלית וגם רגשית להחזיק לאורך התקופה שתכננתם, בלי להיאלץ למכור בגלל ירידה זמנית בשוק.
*התכנים באתר נועדו למידע כללי בלבד ועלולים להיות חסרים או לא מעודכנים ואינם מהווים תחליף לייעוץ פיננסי, יעוץ מס, יעוץ פנסיוני או משפטי מותאם ומוסמך.